Peugeot 406 Coupé : quelle assurance choisir pour un youngtimer, entre usage loisir, valeur agréée et garanties essentielles ?
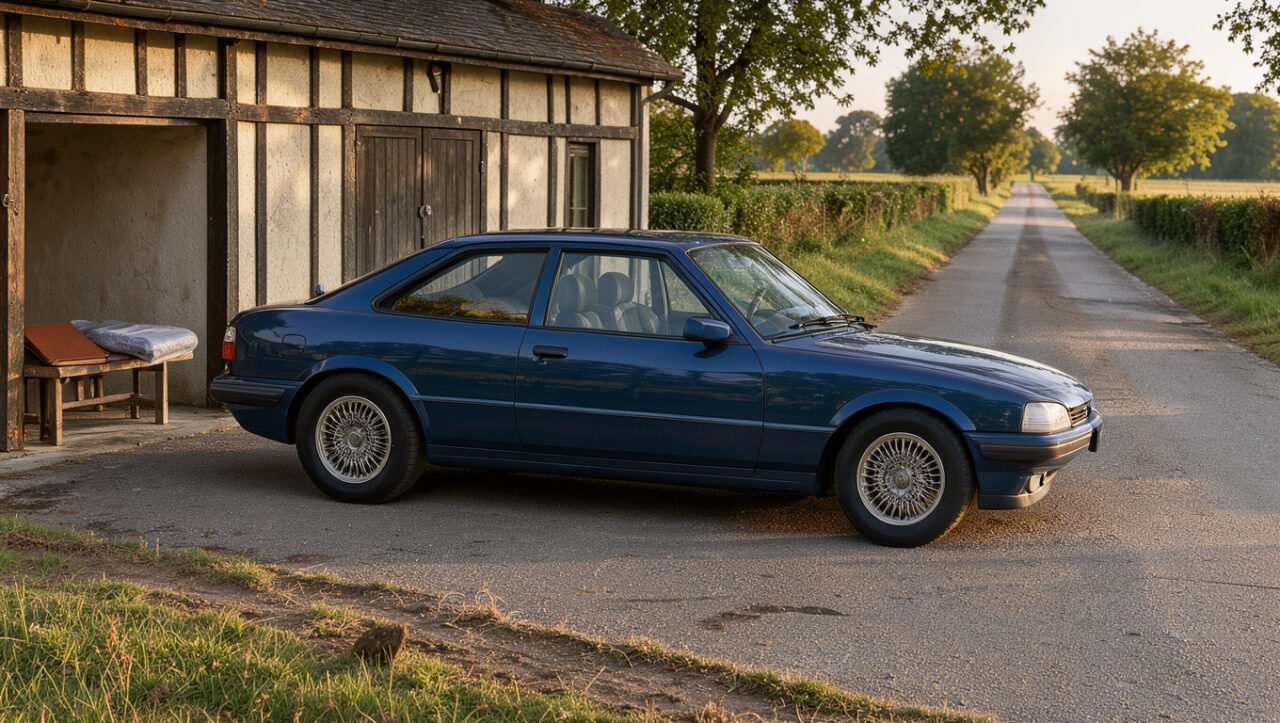
Une assurance Peugeot 406 Coupé se choisit d’abord selon la version, l’état réel et le kilométrage annuel. Un 2.0 16V utilisé pour les sorties du week-end n’expose pas au même risque qu’un V6 210 ch garé en voirie et conduit chaque jour.
Le statut de youngtimer justifie un contrat soigné, surtout sur un exemplaire resté d’origine, restauré ou doté d’un historique complet. L’objectif est simple : obtenir une indemnisation cohérente après un sinistre, sans payer des garanties inutiles.
Assurance Peugeot 406 Coupé : partir de votre usage réel
La responsabilité civile reste obligatoire, quelle que soit la finition ou la motorisation. Elle couvre les dommages causés aux tiers, jamais les dégâts subis par votre propre Coupé lors d’un accident responsable, d’un vol ou d’un incendie.
Déclarez l’usage sans l’arranger : trajets domicile-travail, stationnement habituel, conducteur secondaire et kilométrage estimé. Une déclaration inexacte peut réduire l’indemnité ou créer un litige au moment où le contrat doit jouer.
| Profil de 406 Coupé | Formule cohérente | Garanties à vérifier |
|---|---|---|
| 2.0 16V, usage occasionnel, faible valeur | Tiers étendu | Vol, incendie, bris de glace, assistance |
| 2.2 HDi ou 2.2 essence, sorties régulières | Tiers étendu renforcé | Valeur déclarée, vandalisme, protection du conducteur |
| V6 194 ou 210 ch restauré, bel état | Tous risques ou contrat collection | Valeur agréée, expertise, pièces et remorquage |
Contrat collection : adapté à certains Coupés, sous conditions
Un contrat dit « collection » peut convenir à une 406 Coupé qui roule peu et dort dans un garage fermé. Il prévoit souvent un kilométrage plafonné, un usage privé et la présence d’un autre véhicule assuré pour les déplacements courants.
Les critères varient selon l’assureur : âge minimal du conducteur, ancienneté du permis, bonus et limites géographiques. Une 406 Coupé n’a pas besoin d’une carte grise de collection pour être admise dans certains contrats spécialisés, mais cette acceptation n’est jamais automatique.
Point de contrôle : demandez par écrit si les rassemblements, les trajets vacances, le prêt du volant et les déplacements à l’étranger sont couverts. Le mot « loisir » peut cacher des exclusions très concrètes.
- Tiers étendu — Adapté à une 2.0 16V d’usage occasionnel et de faible valeur.
- Tiers étendu renforcé — Cohérent pour une 2.2 HDi ou 2.2 essence utilisée lors de sorties régulières.
- Tous risques ou contrat collection — À envisager pour un V6 194 ou 210 ch restauré et en bel état.
Valeur agréée ou valeur d’expert : la garantie décisive
La cote d’une 406 Coupé varie fortement entre un exemplaire fatigué et un V6 suivi, avec cuir en bon état, carrosserie saine et dossier de factures. Une indemnisation à la valeur de remplacement peut ignorer le coût des travaux récents et la rareté d’une configuration propre.
La valeur agréée fixe à l’avance l’indemnité prévue en cas de perte totale, selon les règles du contrat. Faites établir une expertise récente, avec photos, numéro de série, kilométrage, état des jantes, sellerie, peinture et justificatifs d’entretien.
Révisez cette valeur après une restauration significative : distribution, embrayage, réfection du train arrière, peinture complète ou remise à niveau du V6. Gardez les factures et les références des travaux ; elles soutiennent votre dossier après un choc ou un vol.
Garanties utiles sur une 406 Coupé
Le bris de glace mérite une lecture attentive, car le pare-brise, les optiques et certains éléments spécifiques peuvent être difficiles à obtenir. Vérifiez la franchise, les pièces prises en charge et l’existence d’un plafond, surtout si vous voulez conserver des éléments conformes à l’origine.
La garantie vol doit couvrir le véhicule entier et les dommages causés lors d’une tentative. Un antivol mécanique, un garage clos ou un système de localisation peuvent être exigés sur un V6 ; respectez ces conditions pour éviter une exclusion.
- Protection du conducteur : utile si vous êtes responsable et blessé.
- Assistance 0 km : pertinente pour une panne de batterie, un câble d’embrayage ou un souci de refroidissement près du domicile.
- Véhicule de remplacement : à choisir seulement si l’immobilisation gêne réellement votre quotidien.
- Défense-recours : utile pour contester une responsabilité ou récupérer un préjudice.
Franchise, kilométrage et pièces : les lignes à comparer
Un tarif bas peut cacher une franchise élevée sur le vol, le vandalisme ou les dommages tous accidents. Comparez le montant restant à votre charge, le plafond de remboursement et les exclusions avant de signer, pas seulement la cotisation annuelle.
Précisez les modifications : autoradio moderne, jantes non d’origine, échappement, rabaissement ou conversion esthétique. Un équipement non déclaré peut être exclu, tandis qu’une transformation qui modifie les caractéristiques du véhicule peut poser un problème de conformité.
Pour rester cohérent entre état mécanique, valeur et couverture, consultez aussi les contrôles à prévoir avant le contrôle technique d’une 406 Coupé et les critères d’achat d’une Peugeot 406 Coupé d’occasion.
Assurance Peugeot 406 Coupé : le bon niveau de protection
Pour une 406 Coupé saine, utilisée avec mesure, le tiers étendu constitue souvent une base rationnelle. Sur un V6 restauré ou un exemplaire rare, la valeur agréée et une garantie dommages bien calibrée protègent le budget investi.
Demandez plusieurs devis sur des déclarations strictement identiques, puis lisez les conditions particulières. Le bon contrat couvre votre usage réel, reconnaît la valeur documentée du Coupé et conserve une franchise que vous pouvez assumer.
Est-ce qu’un contrat collection accepte quand même quelques trajets pour aller au garage ou à un rassemblement, ou c’est vraiment uniquement la balade le week-end ?
j’ai une v6 210 qui dort dehors alors le contrat collection ça va être compliqué je pense. la valeur agréée c’est surtout ça qui m’intéresse
Oui, merci, c’est exactement le point à vérifier pour mon cas.
Valeur agréée, indispensable.
Petite précision pour les V6 : faites bien distinguer une valeur agréée d’une simple valeur déclarée. La première est normalement fixée au contrat, souvent après expertise, alors que la seconde peut encore être discutée par l’assureur après le sinistre. Et sur une 406 Coupé, contrôler aussi le plafond de remorquage, certaines pièces de carrosserie deviennent pénibles à trouver.